



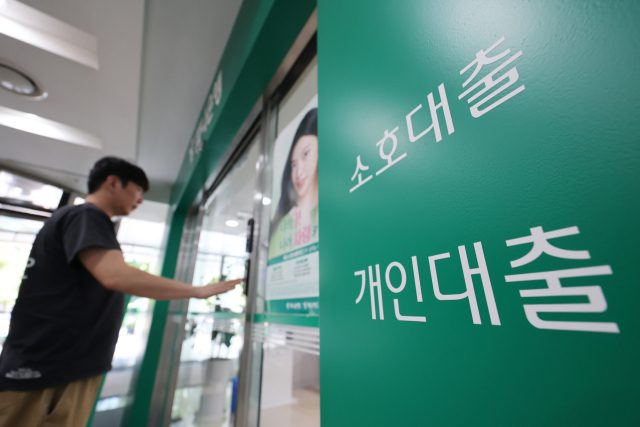
집이나 자산을 담보로 잡히고도 갚지 못한 가계 빚 2조3천억원이 2022년 이후 부실채권(NPL) 시장으로 넘어갔다. 절반은 농협·수협·신협 등 상호금융에서 나왔는데, 이 업권의 회수율은 17%에 그쳤다.
2일 국회 정무위원회 소속 박성훈 국민의힘 의원이 한국자산관리공사(캠코)에서 받은 자료에 따르면 캠코가 2022년부터 올해 7월까지 금융회사 등에서 사들인 가계 담보 부실채권은 2조2천979억원이다. 신용대출 등 무담보 부실채권 2천550억원까지 더하면 2조5천529억원에 이른다.
담보 부실채권은 상호금융이 1조1천606억원으로 전체의 50.5%를 차지했다. 보험 6천416억원, 저축은행 2천386억원, 여신전문금융회사 1천521억원, 은행 922억원이 뒤를 이었다. 무담보 부실채권은 저축은행이 1천620억원으로 가장 많았다.
연도별로는 2023년 매입액이 1조2천39억원으로 전년(1천511억원)의 8배 가까이 불어났다. 이 가운데 상호금융 몫이 9천61억원이었다. 이후에도 2024년 3천743억원, 2025년 3천919억원, 올해 7월까지 1천767억원으로 해마다 수천억원씩 매입이 이어졌다.
회수는 더디다. 담보채권 누적 회수율은 은행 116%, 저축은행 63%, 보험 61%였지만 상호금융은 17%에 머물렀다. 기존 보유채권 회수분이 포함돼 일부 업권은 100%를 넘는다.
박 의원은 정부가 가계대출 총량을 억누르는 데만 매달려 이미 빚을 진 취약차주의 상환능력 악화와 제2금융권 부실 위험을 놓치고 있다고 지적했다.
그는 "말로는 포용금융, 현실은 수조원의 서민 빚이 부실채권으로 내몰리고 있다"며 "숫자만 눌러놓고 가계부채를 관리했다고 할 게 아니라 취약차주가 벼랑 끝에 몰리기 전에 실질적인 대책을 내놔야 한다"고 했다.


댓글 많은 뉴스
청도반시축제·세계코미디아트페스티벌 16일 개막
민주당 전대 흔든 '신천지 개입설'…집단 입당 정황 드러났다
李대통령 "국익지키는 외교 해야…굴종·사대적 태도 지양"
광주 軍공항 이전 '특혜 속도전'…TK는 '대놓고 차별'
대법원장은 공개했는데…헌재소장 "업무추진비 세부내역 비공개" 왜?