



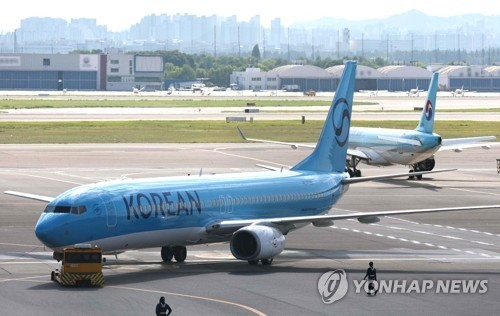
대한항공이 올해 3분기 별도 기준 매출 5조448억원을 기록하며 역대 분기 최대치를 경신했다.
대한항공은 3분기 별도 기준 매출이 5조448억원으로 지난해 같은 기간보다 26% 증가했고, 영업이익은 4212억원으로 전년 동기 대비 12% 늘었다고 15일 밝혔다. 매출 기준으로는 전년 동기 4조85억원, 영업이익은 3763억원과 비교한 수치다.
삼성증권 연구원은 16일 보고서에서 "대한항공의 올해 3분기 별도 실적은 국제선 여객과 화물 매출 성장에 힘입어 성수기다운 모습을 보였다"고 평가했다.
사업 부문별로는 여객 부문 매출이 전년 동기 대비 4963억원 증가한 2조9174억원을 기록했고, 화물 부문 매출은 3656억원 늘어난 1조4323억원으로 집계됐다. 유류할증료 부담과 원화 약세로 한국발 여객 수요는 다소 위축됐으나 해외발 한국행 수요와 인천 환승 수요가 크게 늘었고, 하계 성수기에 미주·일본 노선 공급을 확대한 점도 실적에 기여했다.
화물 사업 매출은 전년 동기 대비 3656억원 증가한 1조4323억원을 기록했으며, AI와 반도체 관련 고부가가치 화물의 안정적 수요가 실적을 뒷받침했다.
당기순이익은 9297억원으로 전년 동기 919억원보다 912% 급증했다. 3분기 말 원·달러 환율 하락에 따른 외화환산 효과 등이 반영되면서 순이익 증가 폭이 크게 확대됐다.
외형 성장에도 수익성 개선은 제한적이었다. 이 연구원은 "유가 상승 등 비용 부담으로 영업이익 증가율은 12%에 그쳤다"고 지적했다.
삼성증권은 대한항공에 대해 투자의견 '중립'과 목표주가 3만2000원을 유지했다. 이 연구원은 "2027년 영업이익 추정치를 12% 상향했지만 글로벌 동종업체 평균 주가순자산비율(P/B)이 1.23배에서 1.18배로 하락한 점을 반영했다"고 설명했다.
이 연구원은 "아시아나항공과 LCC 자회사 탓에 연결 실적이 별도 대비 양호하리라 확신하기 어렵고 주가 상승 여력도 제한적"이라고 덧붙였다.
유가 변수도 부담이다. 이 연구원은 사우디아라비아와 예멘 후티 반군 간 군사 충돌 격화로 중동 지역 지정학적 리스크가 가중되고 있다고 짚었다. 서부텍사스산원유(WTI)가 배럴당 95달러를 재차 돌파했고, 항공유 가격에서 원유 가격을 뺀 크랙 스프레드도 배럴당 70달러를 넘어 사상 최고 수준을 기록 중이라고 밝혔다.
올해 1~3분기 누적 매출은 14조5798억원으로 전년 동기 대비 22% 증가했고, 같은 기간 영업이익은 1조1999억원으로 7% 늘었다. 대한항공의 전날 종가는 2만9450원이다.


댓글 많은 뉴스
청도반시축제·세계코미디아트페스티벌 16일 개막
"조선은 대대로 중화민족 속국"…경복궁 가이드 역사왜곡 논란 [영상]
[진가 드러낸 4대강 사업] 낙동강 보 없었다면 '아찔'…수자원 확보 효과 다시 주목
李대통령 "국익지키는 외교 해야…굴종·사대적 태도 지양"
李 "범죄 예방 힘쓰겠다"…"무기수 가석방 중단부터" 주진우 일갈