



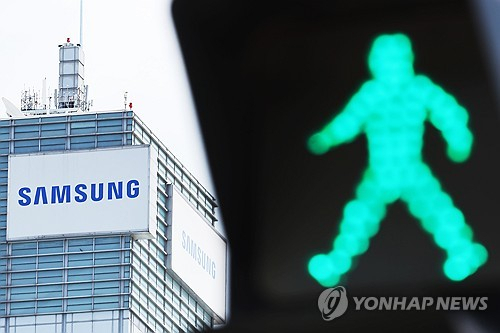
삼성전자가 다음 달 초 발표하는 3분기 잠정실적에서 분기 영업이익 사상 처음으로 100조원을 넘어설 것으로 전망된다.
DB증권·미래에셋증권·BNK투자증권 3곳의 3분기 실적 전망치를 분석한 결과, 삼성전자의 3분기 평균 영업이익 추정치는 107조7000억원으로 집계됐다. 2분기 대비 20.3% 늘어난 수준이다. 2분기 확정 영업이익은 89조4000억원이었다.
HBM 시장에서 점유율을 끌어올린 가운데 HBM4 판매 확대와 D램·낸드 가격 상승, 기업용 솔리드스테이트드라이브(eSSD) 수요가 맞물리며 메모리 사업이 성장세를 뒷받침할 것으로 예상된다.
연합인포맥스가 최근 1개월 내 보고서를 낸 증권사 8곳의 컨센서스를 집계한 결과, 삼성전자의 3분기 매출과 영업이익은 각각 200조2790억원, 106조9887억원으로 추정된다. 전망대로라면 3분기 영업이익만으로 지난해 연간 영업이익(43조6000억원)의 2배를 웃도는 수치다. 올해 상반기 영업이익(146조7000억원)에 더하면 3분기까지 누적 영업이익은 250조원을 넘어서게 된다.
삼성전자는 10월 7일 또는 8일 3분기 잠정실적을 발표할 예정이다.
수익성도 역대 최고 수준에 근접할 것으로 보인다. 업계에 따르면 3분기 DS부문 영업이익률은 72~75%로 추정되며, D램 영업이익률은 80%를 웃돌 가능성이 거론된다. 2분기 DS부문 영업이익률은 약 70%였다.
삼성전자 관계자는 "3분기 HBM4 매출은 전분기 대비 3배 이상 확대될 것으로 전망되며, 하반기 기준으로는 HBM 전체 매출의 60%를 상회할 것"이라고 밝혔다. 삼성전자는 올해 2월 세계 최초로 HBM4를 양산 출하하며 엔비디아의 차세대 AI 가속기 플랫폼 '베라 루빈' 공급망에 진입했다.
다만 수익성이 소폭 낮아질 수 있다는 시각도 있다. 최근 범용 D램의 마진이 HBM을 앞지른 것으로 알려진 상황에서 삼성전자가 HBM 비중을 확대하고 있기 때문이다. 업계 관계자는 "삼성전자가 범용 D램의 수익성이 워낙 높아진 상황에서 HBM 비중을 늘리고 있어 수익성이 다소 낮아질 가능성은 있다"면서도 "고객 수요에 대응해 HBM4 양산 확대 등 HBM 포트폴리오 강화는 지속할 것"이라고 말했다.
증권사 3곳은 삼성전자의 3분기 D램 출하량이 전분기 대비 4~7%, 평균판매가격(ASP)은 14~16.5% 상승할 것으로 전망했다. 시장조사업체 트렌드포스는 3분기 D램과 낸드 가격이 전 분기 대비 각각 13~18%, 10~15% 상승할 것으로 내다봤다. 2분기 상승률(60% 안팎)과 비교하면 오름폭이 크게 줄었으나 두 자릿수 상승세는 유지되고 있다.
메모리와 달리 파운드리·시스템LSI를 포함한 비메모리 부문은 3분기에도 1조원 안팎의 적자를 이어갈 것으로 관측된다. 모바일경험(MX)·네트워크 사업부는 적자 폭이 전 분기보다 더 확대될 것으로 예상된다.
4분기에는 3분기보다 높은 120조원 안팎의 영업이익을 거두며 삼성전자의 올해 연간 영업이익이 370조원에 달할 수 있다는 관측도 나온다. 삼성전자는 메모리 가격 상승과 수급 불균형 지속에 따라 '초호황' 국면에 진입했으며, 이러한 흐름은 2027년까지 이어질 것으로 보인다.


댓글 많은 뉴스
[단독] 법원, 법관 출근시간 관리 안 해왔다
추경호·이철우, 10월 6일 대구서 회동…신공항·TK통합 공동성명 낸다
발목 잃은 중령, 수술 후 첫마디 "부대원 괜찮냐"…국방부는 '추석맞이'
[단독] 한미연합훈련 기간에 '트럼프 대통령' 비난 교육…육군 해명은
강선영 "北 목함지뢰 합리적 의심…'영상 없다'는 강신철, 원인 규명해야"