



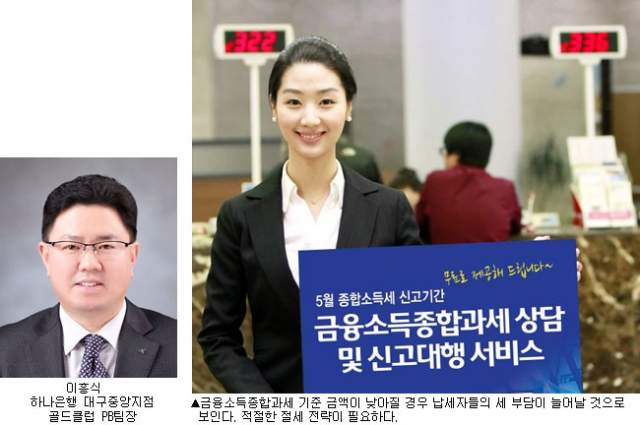
총선을 앞두고 여·야가 세법과 관련된 다양한 공약을 쏟아냈다. 금융소득종합과세에 대해서는 현행 4천만원인 과세 기준을 내년에 3천만원, 2015년까지 2천만원까지 낮추고 파생금융상품에 대해서는 증권거래세(0.01%)를 부과하는 등의 세법 공약이 발표됐다. 2010년 기준 국세통계연보에 따르면 금융소득종합과세 대상자는 약 4만8천900여 명에 이른다. 그러나 과세 기준 금액이 인하된다면 과세 대상자의 폭은 더욱 넓어지고 기존 납세자들의 세 부담은 높아질 것으로 예상된다.
따라서 금융소득종합과세 기준 금액 인하에 대비한 재테크 전략이 필요하다. 금융소득종합과세 기준 금액 인하와 관련된 절세 전략을 살펴보면 대략 다섯 가지 정도로 요약된다. 첫째는 국내 간접투자 상품을 활용하는 방법이다. 증권시장에 상장된 주식 및 이 주식을 대상으로 하는 장내 금융상품의 경우 매매차익이 과세 대상에서 제외되기 때문이다.
둘째는 비과세 금융상품을 적극 활용하는 것이다. 장기주택마련저축 이자(2012년 말까지 가입분에 한함), 노인·장애인 등의 생계형저축 이자(2014년 말까지 가입분에 한함), 녹색예금·녹색채권 이자(2012년 말까지 가입분에 한함) 등의 비과세 상품들을 이용해 절세를 하는 것이 바람직하다. 또 10년 이상 만기 저축성보험의 차익도 이자가 비과세되기 때문에 이를 활용하는 것이 좋다.
셋째는 분리과세형 금융상품을 활용하는 방안이다. 세금우대 종합저축의 경우 9% 원천징수 후 합산에서 배제하고 있으며, 10년 이상의 장기채권도 30% 원천 징수한 뒤 금융소득종합과세 대상에서 제외하기 때문에 금융소득이 많이 발생할 경우 세 부담을 줄이기에 좋은 상품이다.
넷째는 금융소득의 수입 시기를 여러 해로 나누는 것이다. 예금의 이자소득 수입시기는 실제로 이자를 받은 날이 되므로 연말에 금융소득 기준금액에 근접해 있는 경우 이자소득 수령 시기를 다음 해로 넘기는 것이 현명하다.
다섯째는 예금과 적금 등은 증여해서 원금을 덜어내는 것이다. 본인 명의 예금과 적금 등이 모두 예치되어 있다면 사전 증여를 고려해 보는 것이 필요하다. 현행 세법상 배우자에게 증여할 경우에는 10년간 6억원, 자녀에게 증여할 때는 3천만원(미성년자 1천500만원)까지 공제가 되며 조부모가 손주들에게 증여하는 경우에는 10년간 3천만원(미성년자는 1천500만원)까지 공제 혜택을 받을 수 있다.
◆금융소득종합과세=현행 금융소득종합과세는 연간 이자·배당소득 금액이 4천만원을 초과하는 경우, 근로·사업소득 금액은 무조건 대상에 포함되며 연금 소득금액은 600만원 초과, 기타 소득금액은 300만원을 초과하는 부분만 과세 대상이 된다.
도움말·이흥식 하나은행 대구중앙지점 골드클럽 PB팀장




댓글 많은 뉴스
선관위 '아빠 찬스' 의혹 임용 취소자들, 불복소송서 줄줄이 '승소'
조갑제 "민주당, 한동훈 제명 협박으로 망하는 길…'더불어망할당' 선택"
"9천 넘었던 코스피 내년에 5200 아래로 빠져" 서강대 교수 예측…이유는
한동훈, 李 "농사 못 지으면 농지 뺏는다? 진실 아냐"에 재반박…"농민마저 비판세력 몰아"
한동훈, 김승원 사퇴에 "오빠독약로비 감싼 민주당, 국민이 꺾었다"