



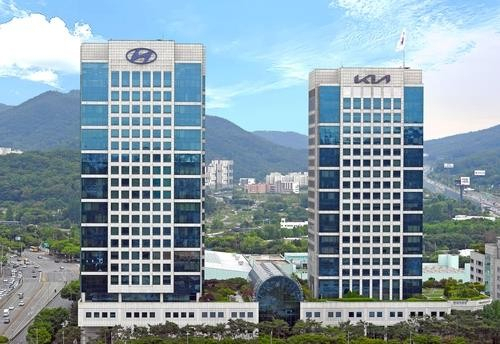
올해 상반기 로봇 사업 기대로 급등했던 현대차 주가가 반년 만에 반토막 났다. 자동차 판매 부진과 10년 만의 전면 파업에 따른 생산 차질이 겹치며 3분기 실적이 시장 기대를 밑돌 것으로 예상되면서 증권가는 목표주가를 잇달아 끌어내리고 있다.
7일 한국거래소에 따르면 지난 6일 종가 기준 현대차 주가는 34만8000원으로, 올해 고점 부근인 지난 6월 1일 75만원과 비교하면 51.87% 급락했다. 하반기 들어서만 29.7% 떨어진 상태다. 이날 오전 9시21분 현재도 주가는 전 거래일 대비 1.58% 하락한 34만2500원에 거래 중이다.
상반기만 해도 현대차 주가는 증권가의 장밋빛 전망 속에 숨 가쁘게 올랐다. 지난해부터 올해 초만 하더라도 관세 압박 속에 약세를 보였던 지난 4월께부턴 달라진 모습이었다. 휴머노이드 로봇 사업 기대가 주가를 끌어올린 덕분이다. 올해 첫 거래일인 1월 2일 29만8500원이던 주가는 4~5월 두 달 만에 62.29% 급등했고, 이후에도 상승세를 지속하며 종가 기준 최대 75만원까지 올랐다.
증권가는 로봇 사업 가치에 주목하며 목표주가를 높였고, KB증권이 120만원을 제시한 가운데 유진투자증권, 다올투자증권 등도 100만원 수준의 눈높이를 설정했다.
그랬던 현대차의 주가가 급락한 건 자동차 판매가 부진한 가운데 로봇 신사업에 대한 기대감도 낮아졌기 때문이다. 현대차가 지분을 보유한 그룹 로봇 자회사 보스턴다이내믹스의 조기 상장 기대가 약해지고 로봇 사업의 실적 기여도 제한적이면서 주가를 떠받치던 기대가 빠르게 식었다.
주가를 끌어내린 수급 주체는 큰손인 외국인과 기관 투자자다. 6월 1일부터 이달 6일까지 기관은 현대차를 1조7497억원 순매도해 코스피 순매도 2위를 기록했다. 같은 기간 외국인도 1조6799억원(우선주 제외)을 팔아 순매도 4위에 올랐다. 반면 개인은 3조4567억원어치를 사들이며 순매수 3위에 이름을 올렸다. 저가 매수에 나선 개인이 기관과 외국인의 매물을 받아낸 셈이다.
실적 전망은 어둡다. 증권가는 현대차의 3분기 영업이익이 전년 동기보다 줄어든 것으로 추산한다. NH투자증권은 5.3% 감소한 2조4028억원, 하나증권은 2조2300억원, 신영증권은 약 7% 줄어든 2조3620억원, 흥국증권은 2.3% 감소한 약 2조5000억원을 제시했다. 모두 시장 컨센서스(3조88억원)를 20% 안팎 밑도는 수준이다.
실적 부진의 핵심은 생산 차질이다. NH투자증권은 3분기 노조 파업으로 약 5만5000대의 생산 차질이 발생한 것으로 분석했다. 현대차 노조는 올해 임금 협상 과정에서 8시간 전면 파업을 포함해 조합원당 60시간 파업을 벌였다. 여기에 명절 연휴로 영업일수가 줄었고 상반기 원자재 가격 상승분이 제조원가에 반영되기 시작하면서 수익성 부담이 커졌다.
판매 부진은 공장 가동률 하락으로 이어졌다. 신영증권은 현대차의 연결 대상 공장 가동률이 지난해 92%에서 올 상반기 88%로 낮아졌고 3분기에는 80%대 초반에 그쳤을 것으로 추정했다. 생산량이 줄어도 인건비 등 고정비는 그대로여서 차량 한 대당 비용 부담은 커진다.
문용권 신영증권 연구원은 "판매 부진에 따른 가동률 하락과 이에 따른 고정비 부담 확대로 매출총이익률이 기대치를 밑돈 것이 수익성 훼손의 주요 배경"이라고 말했다.
이같은 분석 속에 증권가의 목표주가 눈높이도 줄줄이 내려왔다. 에프앤가이드에 따르면 현대차의 목표주가 컨센서스는 2분기 77만2800원에서 3분기 68만1600원으로 11.8% 낮아졌다. 7일 하나증권은 현대차 목표주가를 기존 65만원에서 51만원으로 내렸다. NH투자증권은 86만원에서 54만원으로, 신영증권은 63만원에서 57만원으로, 흥국증권은 72만원에서 55만원으로 눈높이를 낮췄다.
송선재 하나증권 연구원은 "2분기~3분기 연속된 실적 하회는 산업적 요인(수요 둔화와 경쟁 심화)과 기업적 요인(생산 차질과 모델 노후화), 외생변수(환율과 원재료비)가 복합적으로 영향을 미쳤다"고 밝혔다.
증권가는 4분기부터 생산이 정상화되면서 실적이 반등할 것으로 본다. 하늘 NH투자증권 연구원은 "4분기에는 생산 정상화에 따른 도매 판매 회복과 신차 효과로 실적 반등이 예상된다"고 전했다.
문용권 신영증권 연구원도 "신형 투싼·아반떼 생산 확대와 제네시스 하이브리드 라인업 확대로 한국 공장을 필두로 튀르키예, 체코 등 주요 공장 가동률 개선이 나타날 것"이라고 내다봤다. 유럽 아이오닉3, 국내 그랜저 HEV와 싼타페 부분변경 모델 출시도 판매 믹스 개선에 기여할 전망이다.
다만 회복 속도에 대해서는 신중론이 많다. 마건우 흥국증권 연구원은 "당초 예상보다 생산 차질 규모가 컸던 것으로 파악된다"며 "손실 물량을 4분기 내 전부 만회하기는 어려울 것"이라고 말했다.
하늘 연구원은 "실적 회복의 강도는 생산 차질 물량의 이연 판매 여부와 인센티브 및 원자재 비용 추이에 좌우될 것"이라고 전망했다.


댓글 많은 뉴스
'박정희 친필 편지' 직접 꺼내든 박근혜…"공개하는 게 맞겠다"
李대통령 국정지지율 37.4%, 3주만에 하락…부정평가 59.8%
[단독] "광주-대구 다르다" 중앙부처 '군공항 이전' 노골적 차별
호남 1조5천억 vs TK 148억…3대 프로젝트 예산 '100배' 홀대
"농지조사, 투기 잡겠다더니 도지만 잡나"…지방 농촌 '불똥' 우려