



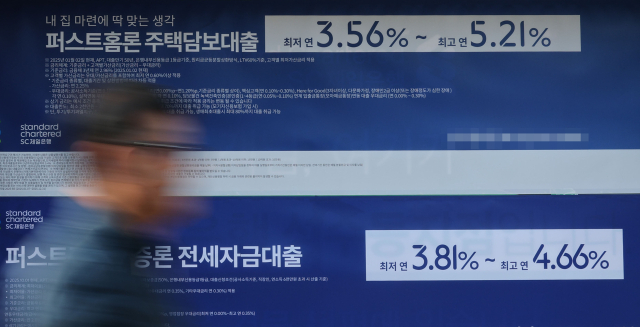
한국은행은 여전히 기준금리 인하 가능성을 열어 놓고 있지만, 시장금리를 반영한 은행권 대출금리는 이미 기조적 인상 흐름으로 돌아섰다는 분석이 나온다.
7일 금융권에 따르면 KB국민·신한·하나·우리은행의 4일 기준 주택담보대출 혼합형(고정) 금리(은행채 5년물 기준)는 연 4.120∼6.200% 수준으로 집계됐다.
지난달 28일(연 4.020∼6.172%)과 비교해 불과 1주일 만에 하단이 0.100%포인트(p), 상단이 0.028%p 높아졌다.
혼합형 금리는 앞서 지난달 중순께 약 2년 만에 처음 상단이 6%대를 넘어선 데 이어 하단도 약 1년 만에 다시 4%대에 진입했다.
신용대출 금리(1등급·만기 1년)도 연 3.830∼5.310%에서 연 3.830∼5.507%로 상단이 1주 만에 0.197%p 또 상승했다.
주택담보대출 변동금리(신규 코픽스 기준·연 3.840∼5.865%) 역시 같은 기간 상단은 0.015%p 떨어졌지만, 하단이 0.020%p 올랐다.
이런 은행권 대출 금리 상승세는 당분간 이어질 전망이다.
KB국민은행은 8일부터 주택담보대출 주기·혼합형 금리를 지표 금리인 5년물 금융채 상승 폭만큼 추가로 인상하기로 했다. 이에 따라 이 상품들의 금리는 4.25∼5.65%로 0.03%p씩 오른다.
KB국민은행 뿐 아니라 시장금리를 주 또는 일 단위로 반영하는 다른 은행들도 시장금리 상승분 등을 주택담보대출 금리에 속속 반영할 예정이다.
은행들은 최근 대출 금리가 뛰는 원인으로 시장금리와 코픽스 등 지표금리의 상승을 꼽고 있다.
다만 금리 변동 폭을 따져보면, 지표금리 상승만으로는 설명하기 어려운 부분이 있다.
예를 들어 주택담보대출 혼합형(고정) 금리(은행채 5년물 기준)의 하단은 지난 10월 말과 비교해 약 한 달 새 0.430%p(연 3.690%→4.120%)나 급등했지만, 같은 기간 지표금리인 은행채 5년물 금리 오름폭은 0.337%p 정도다.
신용대출 금리의 상단과 하단 상승 폭(+0.220%p·+0.407%p)도 지표금리 은행채 1년물 금리(+0.166%p)를 웃돈다.
특히 주택담보대출 변동 금리의 경우 상단이 0.241%p 올랐는데, 이는 변동 금리의 주요 지표 금리인 코픽스 상승 폭(0.050%p)의 약 5배에 이른다.
개별 은행이 지표금리를 통해 대출금리에 시장금리 상승분을 반영했을 뿐 아니라, 가산금리까지 올린 결과로 해석된다.


댓글 많은 뉴스
'보지 않습니다·예매하지 않습니다' 영화 '암살자(들)' 역사왜곡 논란에 불매 움직임까지
"박정희가 육영수 피격 배후?"…국힘, 영화 '암살자(들)' 비판
"장동혁, 정치적으로 끝…우리 국민들은 '한동훈 당'을 진짜 야당으로 가지게 돼"
한동훈 "李, 어느 나라 대통령인가, 국민들이 졸로 보이나"…北포로·DMZ 공세
형사사법체계 혼란 낳은 李, 국방·안보도 흔들어…국민은 '불안'